
積算とコスト
Price a building from a PDF
Start from a flat PDF drawing and finish with a priced, validated estimate ready to export.…
5ステップ15 分開く
設計がまだ確定できない内訳書の部分、すなわち予備費、指定費、引当を扱う。実測工事と分けて保ち、各々に担当者を置き、きれいに支出できるようにする。
プラットフォーム全体で4ステップ - 各ステップで何をするか、そしてなぜ重要か。
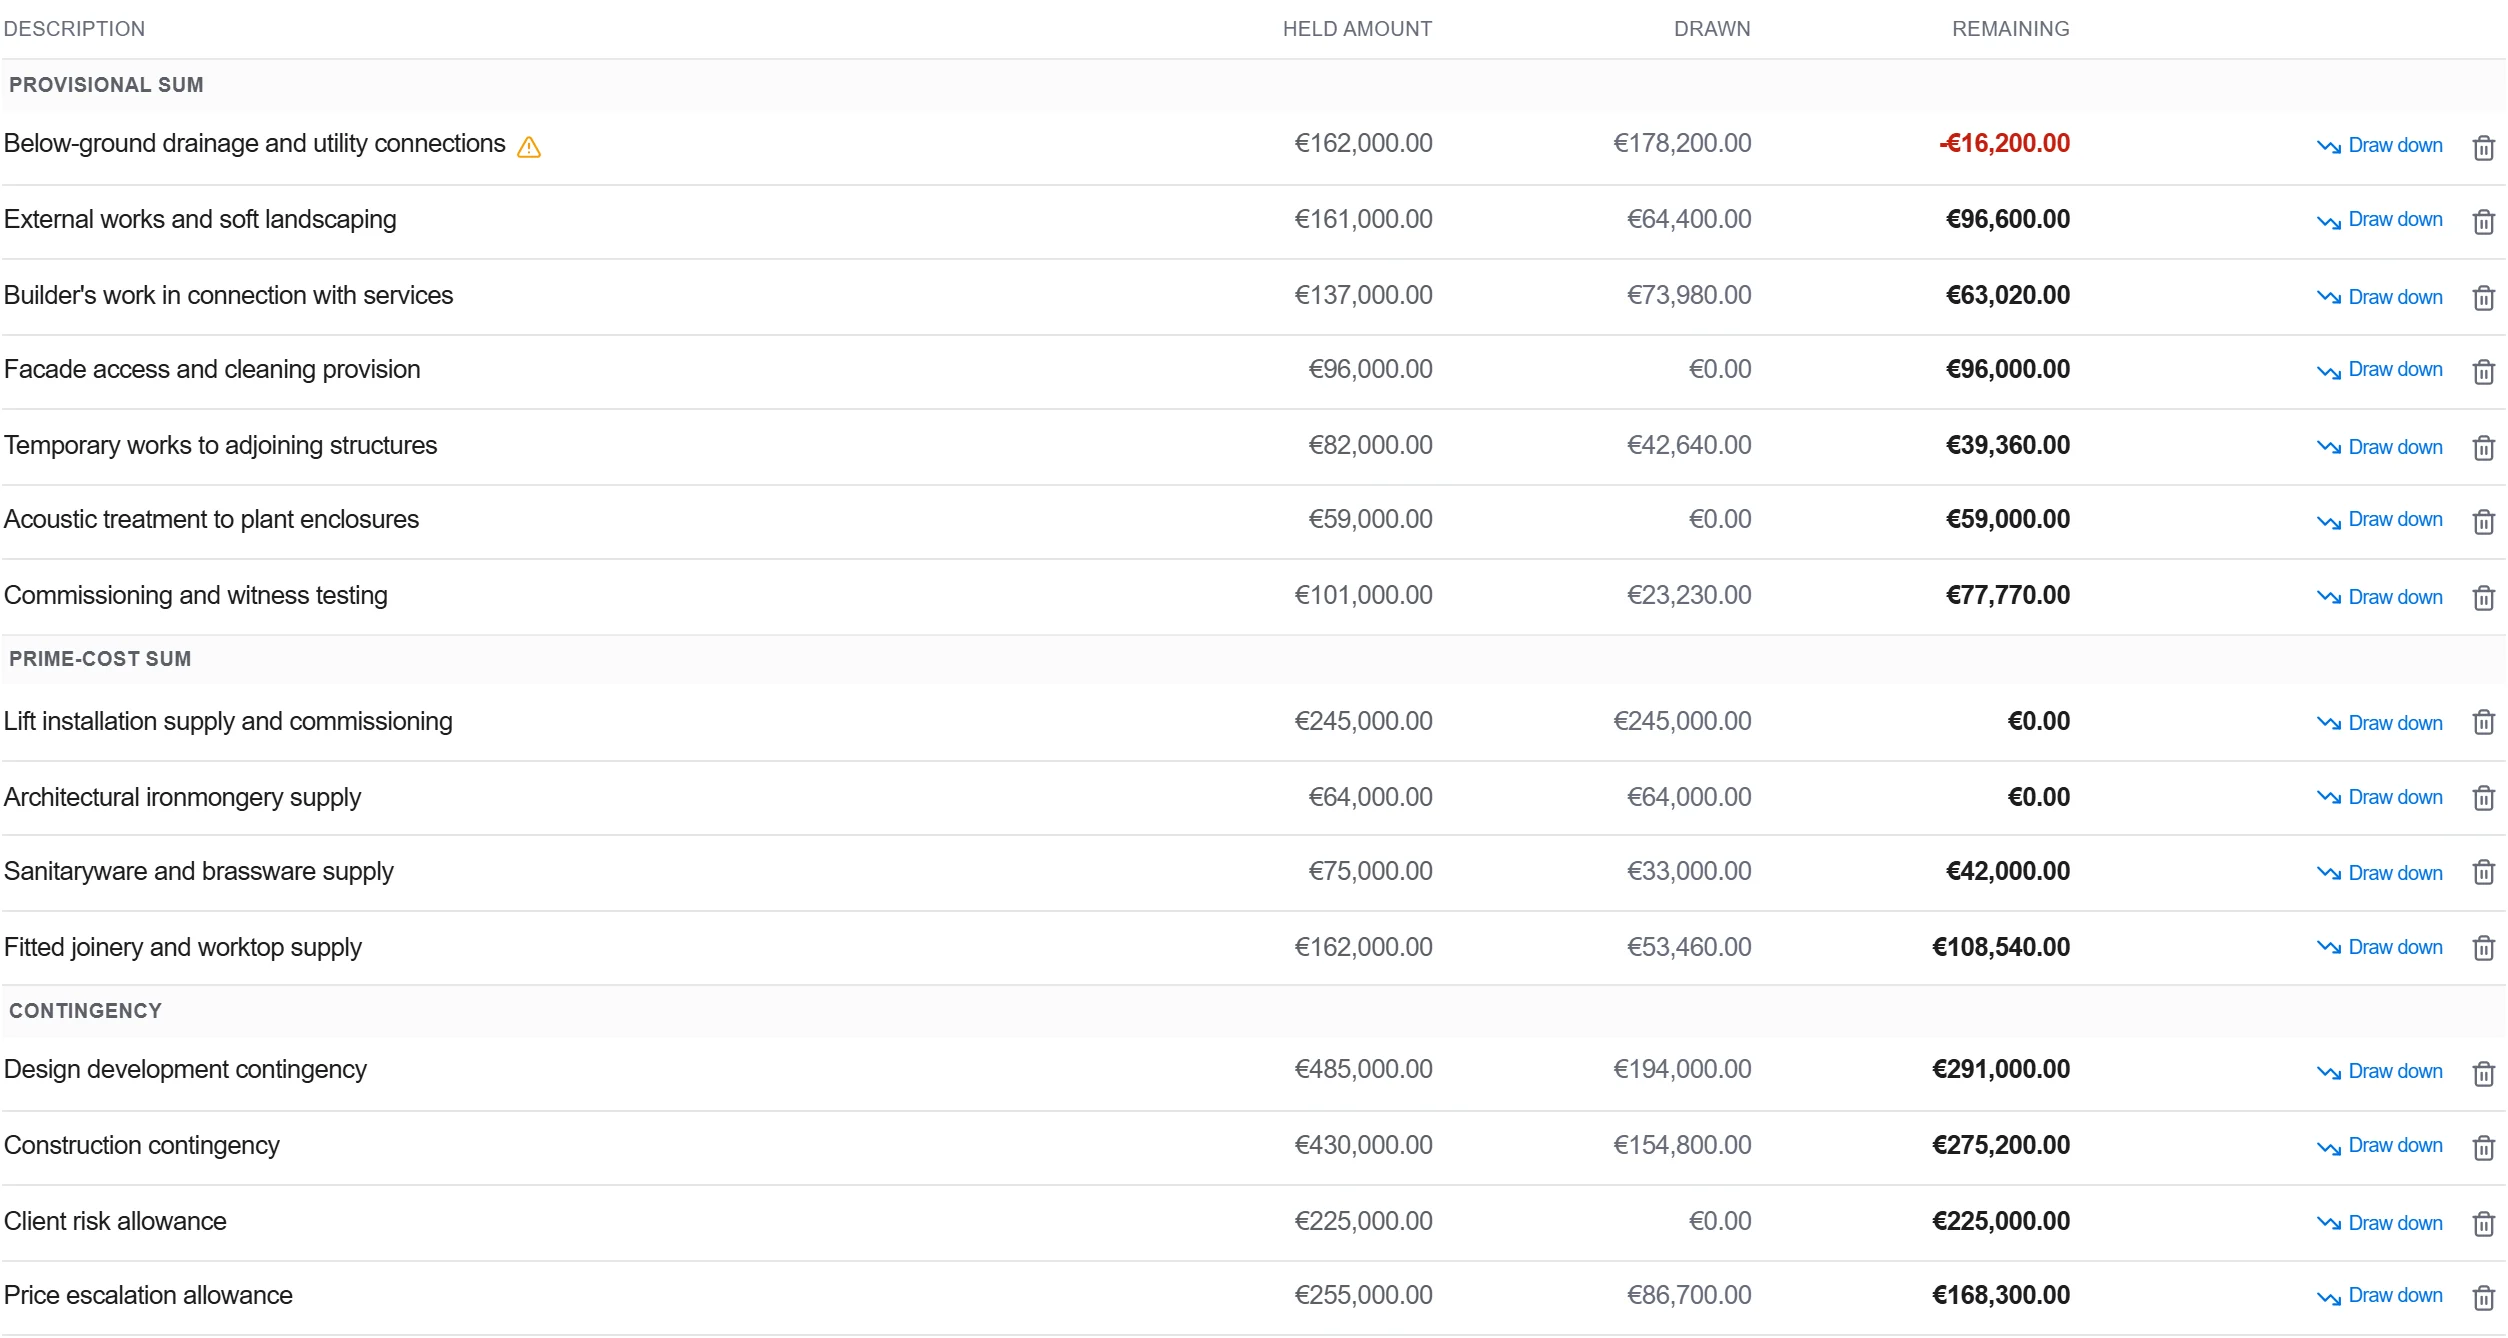
範囲を一通り見て、設計がまだ確定して値付けできないすべての要素を洗い出す。未設計の仕上げ、まだ市場に出している専門パッケージ、法定接続、指定費項目である。
理由: 不確実な箇所を前もって名指しすることが、二重に値付けされたり丸ごと見落とされたりするのを防ぐ。数字のどの部分がまだ確定していないかも施主に正確に伝える。
各々を確定済みまたは未確定の予備費、指定費、引当のいずれかとして区分し、金額の背後にある根拠と、確定を担う責任者を記録する。
理由: 確定済みの費目は工程と共通仮設を含むが、未確定のものは含まない。今、種別を正しく定めることが、最終的に指示されたときに工期と費用を請求できるかを決める。
費目を独立した区分として内訳書に入れ、実測工事と明確に分け、入札合計が確定価格と予備的な金額を分けて示すようにする。
理由: 分けて保てば、費目は実測単価を乱さずに工事を通じて支出・調整できる。単価に埋もれると、追跡も返還も不可能になる。
単価と予備費の両方に入っているものがないこと、すべての費目に担当者がいること、内訳書を出す前に合計が整合することを検証する。
理由: パッケージの二重計上は工事を取り逃す手っ取り早い道であり、見落としは金を失う手っ取り早い道だ。素早い検証の一巡が、両方の罠を一度に塞ぐ。
プラットフォーム 190 モジュール中 3 個
Start from a flat PDF drawing and finish with a priced, validated estimate ready to export.…
Put a priced bill through the validation rules, clear every warning and error, then export…
Pull priced items from a real cost database, build the bill from them, bundle recurring bui…